Domain privatvorsorge24.de kaufen?
Wir ziehen mit dem Projekt
privatvorsorge24.de um.
Sind Sie am Kauf der Domain
privatvorsorge24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privatvorsorge24.de kaufen?
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
"Wie kann ich einen langfristigen Vermögensaufbau mit einem Sparplan realisieren?"
Um einen langfristigen Vermögensaufbau mit einem Sparplan zu realisieren, ist es wichtig, regelmäßig Geld zur Seite zu legen und dieses langfristig anzulegen. Wählen Sie einen passenden Sparplan, der zu Ihren Zielen und Risikobereitschaft passt, und überprüfen Sie regelmäßig die Entwicklung Ihres Vermögens. Bleiben Sie diszipliniert und halten Sie an Ihrem Sparplan fest, um langfristig erfolgreich zu sein. **
Ähnliche Suchbegriffe für Artikel
Top-Angebote
Produkte zum Begriff Artikel:
-
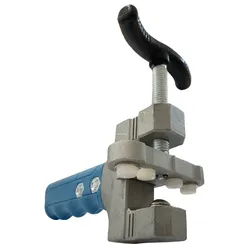
Sigma Brechzange Artikel 41ESigma Brechzange 41E – kontrolliertes Brechen vorgeritzter Fliesen bis 15 mm Universelle Brechvorrichtung für bereits vorgeritzte Fliesen und Platten bis 15 mm Stärke. Der Druck entsteht durch langsames Anziehen der Schraube, nicht durch einen Schlag – die Brechkraft lässt sich Schritt für Schritt erhöhen. Besonders bei langen Schnittlinien und harten Fliesen der Unterschied zwischen sauberem Bruch und Ausschuss. bis 15 mm Materialstärke Schraube Kraftaufbau manuell ohne Strom Die Merkmale im Einzelnen Kraft über die Schraube Der Druck baut sich langsam auf, statt schlagartig zu wirken. Sie spüren, wann das Material nachgibt. Beidseitig anbrechen Erst an einem Ende der Ritzlinie ansetzen und anbrechen, dann an der Gegenseite den Bruch vollenden. Das reduziert Belastungsspitzen. Austauschbare Schutzgummis Die Auflagebereiche sind gummiert, damit die Zange keine Druckstellen hinterlässt. Ersatz ist separat erhältlich. Rein mechanisch Kein Stromanschluss, keine Wartung, nichts, das ausfallen kann. So wird gearbeitet Die Fliese über die gesamte Schnittlänge gleichmäßig und ohne Unterbrechung anritzen. Die Zange an einem Ende der Ritzlinie ansetzen und sorgfältig ausrichten. Die Schraube langsam anziehen, bis die Fliese hör- oder fühlbar anbricht. An der gegenüberliegenden Seite ansetzen und den Bruch langsam vollenden. Die Platte dabei stabil und eben auflegen – nicht über eine Kante hängen lassen. Nur für vorgeritzte Fliesen Eine Brechzange ist kein Schneidwerkzeug. Die Fliese muss vorher über die gesamte Schnittlänge durchgehend und gleichmäßig angeritzt sein. Ob sich eine Platte sauber brechen lässt, hängt neben der Stärke auch von Material, Struktur und der Qualität der Ritzlinie ab. Dazu passt Sigma Ersatz-Schutzgummi-Set für Brechzange 41E (Art. 515) Ersatz-Schutzgummis für die Auflagebereiche. Sigma Superbrecher Brechzange Artikel 41D Die andere Baugröße: bis 20 mm. Technische Daten Produktart Brechzange / Brechvorrichtung Hersteller-Referenz 41E Einsatzbereich bereits vorgeritzte Fliesen und Platten Geeignete Materialstärke bis 15 mm Kraftübertragung manuelle Schraubmechanik Stromanschluss nicht erforderlich Hersteller Sigma (Sigma S.r.l., Italien) Was ist der Unterschied zwischen 41D und 41E? Die Materialstärke: Der 41E arbeitet bis 15 mm, 41D bis 20 mm. Der Rest – Schraubmechanik, beidseitiges Anbrechen, manuelle Bedienung – ist gleich. Die Alternative: Sigma Superbrecher Brechzange Artikel 41D. Ersetzt die Zange einen Fliesenschneider? Nein. Sie bricht, sie ritzt nicht. Das Anritzen übernimmt weiterhin ein Fliesenschneider oder ein Schneidesystem für Großformate. Warum langsam statt kräftig? Weil ein schlagartiger Bruch der Ritzlinie nicht folgen muss. Langsam aufgebauter Druck sucht sich den vorgezeichneten Weg – besonders bei hartem Feinsteinzeug. Woran liegt es, wenn der Bruch ausreißt? Fast immer an der Ritzlinie: zu flach, unterbrochen oder nicht durchgehend. Prüfen Sie zuerst das Rädchen Ihres Schneiders, bevor Sie das Brechwerkzeug in Frage stellen. Ritzen und Brechen sind zwei Arbeitsschritte Eine Brechzange trennt nur, was vorher sauber durchgehend geritzt wurde. Wie gut das Ergebnis wird, entscheidet sich schon beim Ritzen. Sagen Sie uns, welches Material und welche Stärke Sie bearbeiten, dann ordnen wir Schneider und Brechwerkzeug zusammen zu.28,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Umfasst Artikel 79 Absatz 3 auch Artikel 20a?
Nein, Artikel 79 Absatz 3 des Grundgesetzes bezieht sich nur auf die in den Artikeln 1 und 20 festgelegten Grundprinzipien der Verfassung. Artikel 20a, der den Schutz der natürlichen Lebensgrundlagen und der Tiere festschreibt, fällt nicht unter den Schutzbereich von Artikel 79 Absatz 3. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens reduziert. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg verzinst und können so ein zusätzliches Einkommen im Ruhestand generieren. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem werden die eingezahlten Beiträge nicht mit Sozialversicherungsbeiträgen belastet, was zu einer zusätzlichen Ersparnis führt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliche Einkommensquelle dienen. **

Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens senkt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliches Einkommen genutzt werden, um den gewohnten Lebensstandard aufrechtzuerhalten. **
"Welche Faktoren sollten bei der Planung der Altersvorsorge berücksichtigt werden, um eine finanzielle Absicherung im Ruhestand zu gewährleisten?"
Bei der Planung der Altersvorsorge sollten Faktoren wie das Renteneintrittsalter, die Höhe der monatlichen Rentenzahlungen und die Inflation berücksichtigt werden. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und verschiedene Vorsorgeformen wie die gesetzliche Rente, betriebliche Altersvorsorge und private Vorsorge zu kombinieren. Eine frühzeitige und kontinuierliche Planung sowie regelmäßige Überprüfung und Anpassung der Vorsorge sind entscheidend, um eine finanzielle Absicherung im Ruhestand zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Artikel:
-
trends4cents Flagge Rente Ruhestand 90 x 150 cm 2 Ösen Polyster Wetterfest WetterbeständigFlagge Rente Ruhestand 90 x 150 cm – 2 Ösen Polyester wetterfestMit dieser rissfesten Sturmflagge wird Ihre Terrasse oder Ihr Garten zum echten Hingucker! Sie überzeugt durch hohe Wetterbeständigkeit, verstärkte Mastseite und doppelte Nähte. Dank der beiden integrierten Ösen lässt sich die Flagge einfach am Mast oder Balkon befestigen – ohne aufwändiges Aufhängen.Das strapazierfähige Polyester ist UV-beständig und waschmaschinengeeignet, sodass die Flagge langlebig und pflegeleicht bleibt.Produkteigenschaften Rissfest bei Wind und Wetter Verstärkte Mastseite Besonders hohe Farbbrillanz Rundum doppelt genäht Mit 2 Metallösen zum einfachen Aufhängen Material: 100 % Polyester UV-beständig Waschmaschinengeeignet Keywords: Ruhestandsflagge, Rente Flagge, wetterfeste Sturmflagge, Polyesterflagge 90x150 cm, Gartenflagge, Balkonflagge, dekorative Fahne Ruhestand, Outdoor Flagge UV-beständig, Flagge mit Ösen, doppelt genähte Flagge.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sigma Brechzange Artikel 41ESigma Brechzange 41E – kontrolliertes Brechen vorgeritzter Fliesen bis 15 mm Universelle Brechvorrichtung für bereits vorgeritzte Fliesen und Platten bis 15 mm Stärke. Der Druck entsteht durch langsames Anziehen der Schraube, nicht durch einen Schlag – die Brechkraft lässt sich Schritt für Schritt erhöhen. Besonders bei langen Schnittlinien und harten Fliesen der Unterschied zwischen sauberem Bruch und Ausschuss. bis 15 mm Materialstärke Schraube Kraftaufbau manuell ohne Strom Die Merkmale im Einzelnen Kraft über die Schraube Der Druck baut sich langsam auf, statt schlagartig zu wirken. Sie spüren, wann das Material nachgibt. Beidseitig anbrechen Erst an einem Ende der Ritzlinie ansetzen und anbrechen, dann an der Gegenseite den Bruch vollenden. Das reduziert Belastungsspitzen. Austauschbare Schutzgummis Die Auflagebereiche sind gummiert, damit die Zange keine Druckstellen hinterlässt. Ersatz ist separat erhältlich. Rein mechanisch Kein Stromanschluss, keine Wartung, nichts, das ausfallen kann. So wird gearbeitet Die Fliese über die gesamte Schnittlänge gleichmäßig und ohne Unterbrechung anritzen. Die Zange an einem Ende der Ritzlinie ansetzen und sorgfältig ausrichten. Die Schraube langsam anziehen, bis die Fliese hör- oder fühlbar anbricht. An der gegenüberliegenden Seite ansetzen und den Bruch langsam vollenden. Die Platte dabei stabil und eben auflegen – nicht über eine Kante hängen lassen. Nur für vorgeritzte Fliesen Eine Brechzange ist kein Schneidwerkzeug. Die Fliese muss vorher über die gesamte Schnittlänge durchgehend und gleichmäßig angeritzt sein. Ob sich eine Platte sauber brechen lässt, hängt neben der Stärke auch von Material, Struktur und der Qualität der Ritzlinie ab. Dazu passt Sigma Ersatz-Schutzgummi-Set für Brechzange 41E (Art. 515) Ersatz-Schutzgummis für die Auflagebereiche. Sigma Superbrecher Brechzange Artikel 41D Die andere Baugröße: bis 20 mm. Technische Daten Produktart Brechzange / Brechvorrichtung Hersteller-Referenz 41E Einsatzbereich bereits vorgeritzte Fliesen und Platten Geeignete Materialstärke bis 15 mm Kraftübertragung manuelle Schraubmechanik Stromanschluss nicht erforderlich Hersteller Sigma (Sigma S.r.l., Italien) Was ist der Unterschied zwischen 41D und 41E? Die Materialstärke: Der 41E arbeitet bis 15 mm, 41D bis 20 mm. Der Rest – Schraubmechanik, beidseitiges Anbrechen, manuelle Bedienung – ist gleich. Die Alternative: Sigma Superbrecher Brechzange Artikel 41D. Ersetzt die Zange einen Fliesenschneider? Nein. Sie bricht, sie ritzt nicht. Das Anritzen übernimmt weiterhin ein Fliesenschneider oder ein Schneidesystem für Großformate. Warum langsam statt kräftig? Weil ein schlagartiger Bruch der Ritzlinie nicht folgen muss. Langsam aufgebauter Druck sucht sich den vorgezeichneten Weg – besonders bei hartem Feinsteinzeug. Woran liegt es, wenn der Bruch ausreißt? Fast immer an der Ritzlinie: zu flach, unterbrochen oder nicht durchgehend. Prüfen Sie zuerst das Rädchen Ihres Schneiders, bevor Sie das Brechwerkzeug in Frage stellen. Ritzen und Brechen sind zwei Arbeitsschritte Eine Brechzange trennt nur, was vorher sauber durchgehend geritzt wurde. Wie gut das Ergebnis wird, entscheidet sich schon beim Ritzen. Sagen Sie uns, welches Material und welche Stärke Sie bearbeiten, dann ordnen wir Schneider und Brechwerkzeug zusammen zu.28,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
-
"Wie kann ich einen langfristigen Vermögensaufbau mit einem Sparplan realisieren?"
Um einen langfristigen Vermögensaufbau mit einem Sparplan zu realisieren, ist es wichtig, regelmäßig Geld zur Seite zu legen und dieses langfristig anzulegen. Wählen Sie einen passenden Sparplan, der zu Ihren Zielen und Risikobereitschaft passt, und überprüfen Sie regelmäßig die Entwicklung Ihres Vermögens. Bleiben Sie diszipliniert und halten Sie an Ihrem Sparplan fest, um langfristig erfolgreich zu sein. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Umfasst Artikel 79 Absatz 3 auch Artikel 20a?
Nein, Artikel 79 Absatz 3 des Grundgesetzes bezieht sich nur auf die in den Artikeln 1 und 20 festgelegten Grundprinzipien der Verfassung. Artikel 20a, der den Schutz der natürlichen Lebensgrundlagen und der Tiere festschreibt, fällt nicht unter den Schutzbereich von Artikel 79 Absatz 3. **
Ähnliche Suchbegriffe für Artikel
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens reduziert. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg verzinst und können so ein zusätzliches Einkommen im Ruhestand generieren. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem werden die eingezahlten Beiträge nicht mit Sozialversicherungsbeiträgen belastet, was zu einer zusätzlichen Ersparnis führt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliche Einkommensquelle dienen. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens senkt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliches Einkommen genutzt werden, um den gewohnten Lebensstandard aufrechtzuerhalten. **
-
"Welche Faktoren sollten bei der Planung der Altersvorsorge berücksichtigt werden, um eine finanzielle Absicherung im Ruhestand zu gewährleisten?"
Bei der Planung der Altersvorsorge sollten Faktoren wie das Renteneintrittsalter, die Höhe der monatlichen Rentenzahlungen und die Inflation berücksichtigt werden. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und verschiedene Vorsorgeformen wie die gesetzliche Rente, betriebliche Altersvorsorge und private Vorsorge zu kombinieren. Eine frühzeitige und kontinuierliche Planung sowie regelmäßige Überprüfung und Anpassung der Vorsorge sind entscheidend, um eine finanzielle Absicherung im Ruhestand zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.