Domain privatvorsorge24.de kaufen?
Wir ziehen mit dem Projekt
privatvorsorge24.de um.
Sind Sie am Kauf der Domain
privatvorsorge24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privatvorsorge24.de kaufen?
Wer verwaltet die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge wird in der Regel von den Unternehmen selbst verwaltet. Sie können entweder eigene interne Abteilungen haben, die sich um die Verwaltung kümmern, oder externe Dienstleister wie Versicherungen oder Pensionskassen beauftragen. Diese Dienstleister übernehmen dann die Verwaltung der Beiträge, die Anlage der Gelder und die Auszahlung der Rentenleistungen an die Mitarbeiter. Es ist wichtig, dass die Verwaltung der betrieblichen Altersvorsorge professionell und transparent erfolgt, um die finanzielle Sicherheit der Mitarbeiter im Alter zu gewährleisten. Unternehmen sollten daher sorgfältig prüfen, welcher Anbieter ihre betriebliche Altersvorsorge am besten verwalten kann. **
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
Ähnliche Suchbegriffe für Verwaltet
Top-Angebote
Produkte zum Begriff Verwaltet:
-
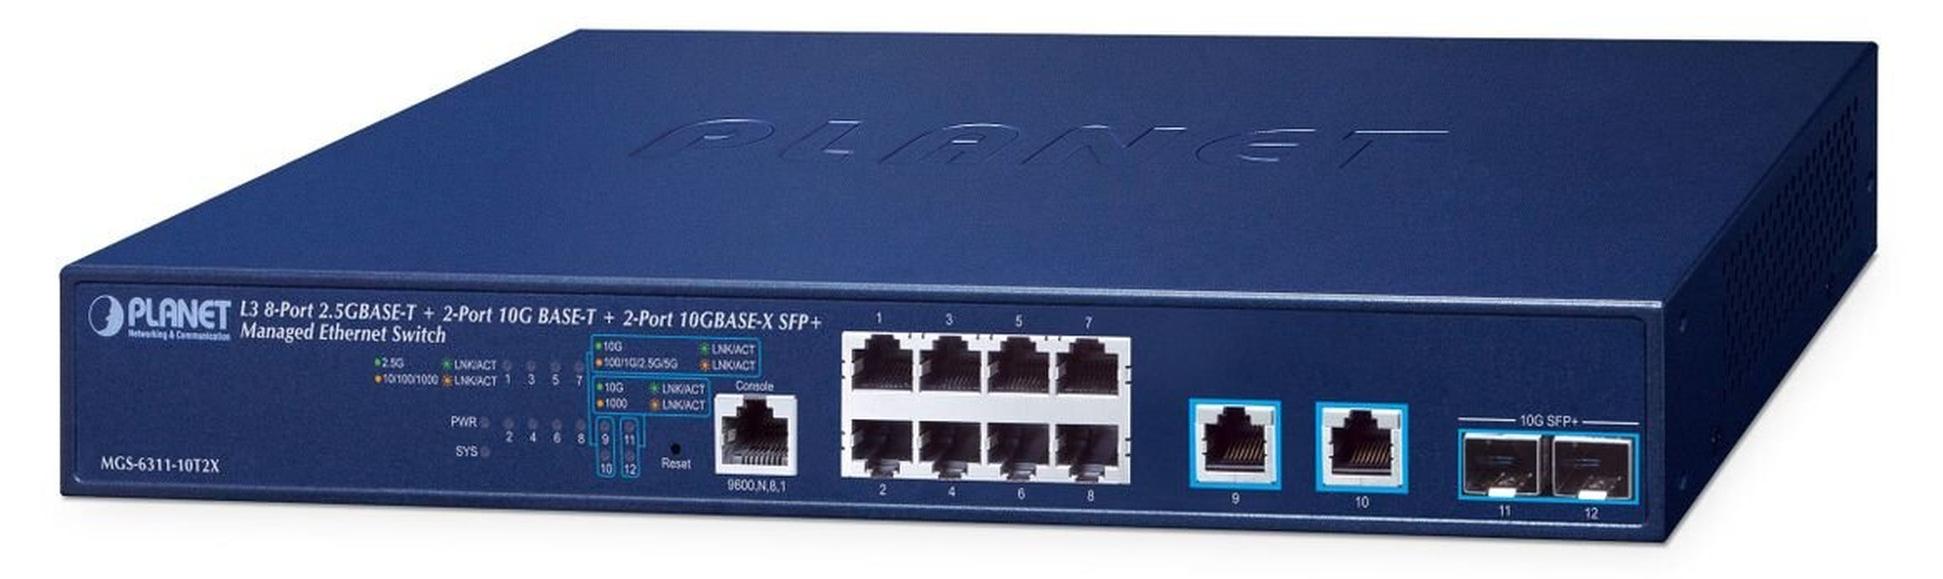
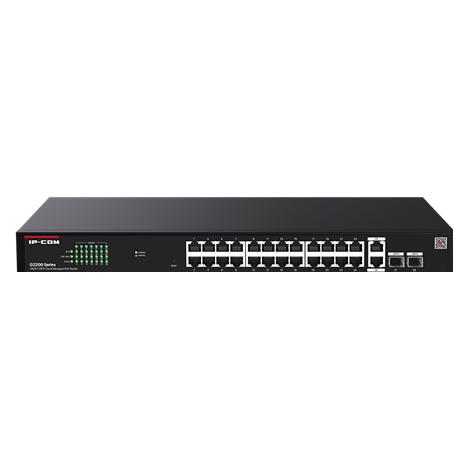
Planet MGS-6311-10T2X - Switch - L3 - verwaltetPLANET Layer 3 8-Port 2.5GBASE-T +. Switch-Typ: Managed, Switch-Ebene: L3. Basic Switching RJ-45 Ethernet Ports-Typ: 10G Ethernet (100/1000/10000), Anzahl der basisschaltenden RJ-45 Ethernet Ports: 10, Anzahl installierte SFP Module: 2. Vollduplex. MAC-Adressentabelle: 16000 Eintragungen, Routing-/Switching-Kapazität: 120 Gbit/s. Netzstandard: IEEE 802.1D, IEEE 802.1Q, IEEE 802.1ab, IEEE 802.1ag, IEEE 802.1p, IEEE 802.1s, IEEE 802.1w, IEEE.... Rack-Einbau, Formfaktor: 1UManagement-FunktionenSwitch-TypManagedSwitch-EbeneL3Quality of Service (QoS) SupportJaWeb-basiertes ManagementJaTraffic-KlassifizierungJaKonfiguration der Standorteinstellungen (CLI)JaSystemereignisprotokollJaAnschlüsse und SchnittstellenAnzahl der basisschaltenden RJ-45 Ethernet Ports10Basic Switching RJ-45 Ethernet Ports-Typ10G Ethernet (100/1000/10000)Anzahl 2.5G Ethernet (Kupfer)-Ports8Anzahl 10G Ethernet (Kupfer)-Ports2Anzahl installierte SFP Module2Optischer KabelverbinderSFP+NetzwerkNetzstandardIEEE 802.1D, IEEE382,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Beitragszahlungen in verschiedenen Bereichen wie Versicherung, Altersvorsorge und Mitgliedschaften effektiv verwaltet und optimiert werden?
Um Beitragszahlungen effektiv zu verwalten und zu optimieren, ist es wichtig, alle Zahlungen zu konsolidieren und regelmäßig zu überprüfen. Dies kann durch die Nutzung von Online-Banking und Finanzmanagement-Tools erleichtert werden. Zudem ist es sinnvoll, automatische Zahlungen einzurichten, um pünktliche Zahlungen sicherzustellen und eventuelle Mahngebühren zu vermeiden. Darüber hinaus ist es ratsam, regelmäßig die Verträge und Konditionen der verschiedenen Beitragszahlungen zu überprüfen, um sicherzustellen, dass sie den aktuellen Bedürfnissen und Zielen entsprechen. Schließlich kann es hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um die Beitragszahlungen zu optimieren und mögliche Einsparpotenziale zu identif **
-
"Wie kann ich einen langfristigen Vermögensaufbau mit einem Sparplan realisieren?"
Um einen langfristigen Vermögensaufbau mit einem Sparplan zu realisieren, ist es wichtig, regelmäßig Geld zur Seite zu legen und dieses langfristig anzulegen. Wählen Sie einen passenden Sparplan, der zu Ihren Zielen und Risikobereitschaft passt, und überprüfen Sie regelmäßig die Entwicklung Ihres Vermögens. Bleiben Sie diszipliniert und halten Sie an Ihrem Sparplan fest, um langfristig erfolgreich zu sein. **
-
Wie können Rentenverbindlichkeiten langfristig finanziert und verwaltet werden, um eine sichere Altersvorsorge zu gewährleisten?
Rentenverbindlichkeiten können langfristig finanziert werden, indem regelmäßig Beiträge von Arbeitnehmern und Arbeitgebern eingezahlt und in einem Rentenfonds angelegt werden. Eine professionelle Verwaltung und regelmäßige Überprüfung der Rentenverbindlichkeiten sind entscheidend, um sicherzustellen, dass genügend Geld für die Altersvorsorge vorhanden ist. Zudem können staatliche Unterstützungsmaßnahmen und eine breite Diversifizierung der Anlagen dazu beitragen, die Sicherheit der Rentenverbindlichkeiten langfristig zu gewährleisten. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens reduziert. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg verzinst und können so ein zusätzliches Einkommen im Ruhestand generieren. **
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem werden die eingezahlten Beiträge nicht mit Sozialversicherungsbeiträgen belastet, was zu einer zusätzlichen Ersparnis führt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliche Einkommensquelle dienen. **
Top-Angebote
Produkte zum Begriff Verwaltet:
-
Planet MGS-6311-10T2X - Switch - L3 - verwaltetPLANET Layer 3 8-Port 2.5GBASE-T +. Switch-Typ: Managed, Switch-Ebene: L3. Basic Switching RJ-45 Ethernet Ports-Typ: 10G Ethernet (100/1000/10000), Anzahl der basisschaltenden RJ-45 Ethernet Ports: 10, Anzahl installierte SFP Module: 2. Vollduplex. MAC-Adressentabelle: 16000 Eintragungen, Routing-/Switching-Kapazität: 120 Gbit/s. Netzstandard: IEEE 802.1D, IEEE 802.1Q, IEEE 802.1ab, IEEE 802.1ag, IEEE 802.1p, IEEE 802.1s, IEEE 802.1w, IEEE.... Rack-Einbau, Formfaktor: 1UManagement-FunktionenSwitch-TypManagedSwitch-EbeneL3Quality of Service (QoS) SupportJaWeb-basiertes ManagementJaTraffic-KlassifizierungJaKonfiguration der Standorteinstellungen (CLI)JaSystemereignisprotokollJaAnschlüsse und SchnittstellenAnzahl der basisschaltenden RJ-45 Ethernet Ports10Basic Switching RJ-45 Ethernet Ports-Typ10G Ethernet (100/1000/10000)Anzahl 2.5G Ethernet (Kupfer)-Ports8Anzahl 10G Ethernet (Kupfer)-Ports2Anzahl installierte SFP Module2Optischer KabelverbinderSFP+NetzwerkNetzstandardIEEE 802.1D, IEEE382,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer verwaltet die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge wird in der Regel von den Unternehmen selbst verwaltet. Sie können entweder eigene interne Abteilungen haben, die sich um die Verwaltung kümmern, oder externe Dienstleister wie Versicherungen oder Pensionskassen beauftragen. Diese Dienstleister übernehmen dann die Verwaltung der Beiträge, die Anlage der Gelder und die Auszahlung der Rentenleistungen an die Mitarbeiter. Es ist wichtig, dass die Verwaltung der betrieblichen Altersvorsorge professionell und transparent erfolgt, um die finanzielle Sicherheit der Mitarbeiter im Alter zu gewährleisten. Unternehmen sollten daher sorgfältig prüfen, welcher Anbieter ihre betriebliche Altersvorsorge am besten verwalten kann. **
-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
-
Wie können Beitragszahlungen in verschiedenen Bereichen wie Versicherung, Altersvorsorge und Mitgliedschaften effektiv verwaltet und optimiert werden?
Um Beitragszahlungen effektiv zu verwalten und zu optimieren, ist es wichtig, alle Zahlungen zu konsolidieren und regelmäßig zu überprüfen. Dies kann durch die Nutzung von Online-Banking und Finanzmanagement-Tools erleichtert werden. Zudem ist es sinnvoll, automatische Zahlungen einzurichten, um pünktliche Zahlungen sicherzustellen und eventuelle Mahngebühren zu vermeiden. Darüber hinaus ist es ratsam, regelmäßig die Verträge und Konditionen der verschiedenen Beitragszahlungen zu überprüfen, um sicherzustellen, dass sie den aktuellen Bedürfnissen und Zielen entsprechen. Schließlich kann es hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um die Beitragszahlungen zu optimieren und mögliche Einsparpotenziale zu identif **
-
"Wie kann ich einen langfristigen Vermögensaufbau mit einem Sparplan realisieren?"
Um einen langfristigen Vermögensaufbau mit einem Sparplan zu realisieren, ist es wichtig, regelmäßig Geld zur Seite zu legen und dieses langfristig anzulegen. Wählen Sie einen passenden Sparplan, der zu Ihren Zielen und Risikobereitschaft passt, und überprüfen Sie regelmäßig die Entwicklung Ihres Vermögens. Bleiben Sie diszipliniert und halten Sie an Ihrem Sparplan fest, um langfristig erfolgreich zu sein. **
Ähnliche Suchbegriffe für Verwaltet
-
Wie können Rentenverbindlichkeiten langfristig finanziert und verwaltet werden, um eine sichere Altersvorsorge zu gewährleisten?
Rentenverbindlichkeiten können langfristig finanziert werden, indem regelmäßig Beiträge von Arbeitnehmern und Arbeitgebern eingezahlt und in einem Rentenfonds angelegt werden. Eine professionelle Verwaltung und regelmäßige Überprüfung der Rentenverbindlichkeiten sind entscheidend, um sicherzustellen, dass genügend Geld für die Altersvorsorge vorhanden ist. Zudem können staatliche Unterstützungsmaßnahmen und eine breite Diversifizierung der Anlagen dazu beitragen, die Sicherheit der Rentenverbindlichkeiten langfristig zu gewährleisten. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens reduziert. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg verzinst und können so ein zusätzliches Einkommen im Ruhestand generieren. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem werden die eingezahlten Beiträge nicht mit Sozialversicherungsbeiträgen belastet, was zu einer zusätzlichen Ersparnis führt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliche Einkommensquelle dienen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.